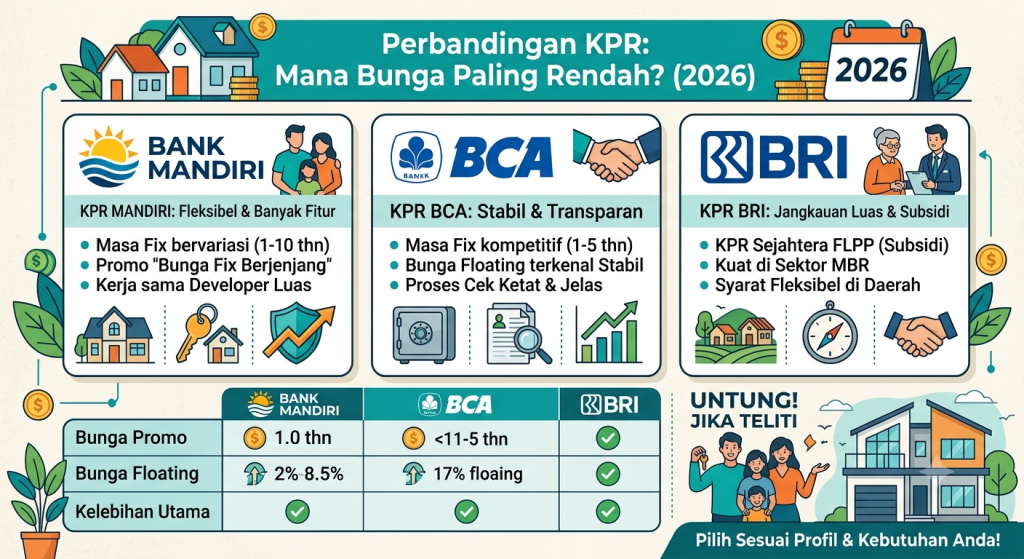
Membeli rumah melalui skema Kredit Pemilikan Rumah (KPR) merupakan pilihan paling realistis bagi sebagian besar masyarakat Indonesia saat ini. Namun, memilih bank penyedia KPR tidak boleh dilakukan secara terburu-buru. Salah satu faktor penentu utama yang wajib dihitung dengan matang adalah suku bunga KPR.
Sedikit saja perbedaan persentase bunga, dampaknya akan sangat besar terhadap total cicilan bulanan dan akumulasi utang Anda selama belasan hingga puluhan tahun ke depan. Di antara sekian banyak perbankan, tiga raksasa perbankan tanah air—Bank Mandiri, BCA, dan BRI—menjadi pilihan paling populer bagi para pemburu properti.
Lantas, dari ketiga bank tersebut, mana yang menawarkan bunga KPR paling rendah? Bagaimana perbandingan skema, kelebihan, serta kekurangannya? Simak ulasan mendalamnya di bawah ini!
1. KPR Bank Mandiri: Fleksibel dengan Banyak Variasi Fitur
Bank Mandiri dikenal memiliki lini produk KPR yang sangat variatif dan sering kali bekerja sama dengan developer-developer besar di Indonesia (Proyek Tier 1).
Skema Bunga KPR Mandiri
Bank Mandiri kerap menawarkan promo bunga fix (tetap) berjenjang yang menarik di tahun-tahun awal. Sebagai ilustrasi tren KPR terbaru, Mandiri sering menawarkan paket seperti:
- Bunga Fix Rendah di Awal: Mulai dari sekitar 3,65% eff. p.a. untuk 3 tahun pertama (khusus nasabah terpilih atau developer tertentu).
- Suku Bunga Berjenjang: Program Fix selama 5 hingga 10 tahun dengan kenaikan bertahap yang sudah dikunci sejak awal kontrak.
Kelebihan KPR Mandiri
- Kerja Sama Luas: Memiliki jaringan kemitraan dengan ratusan developer terkemuka, sehingga proses persetujuan (prahuni) cenderung lebih cepat jika Anda membeli rumah baru.
- Fitur Pendukung: Ada fitur KPR Multiguna, KPR Take Over, dan Mandiri KPR Angsuran Berjenjang yang cocok untuk karyawan muda yang memproyeksikan kenaikan gaji.
Kekurangan KPR Mandiri
- Suku bunga floating (mengambang) pasca-masa fix berakhir cenderung mengikuti pergerakan suku bunga acuan BI secara ketat, yang terkadang bisa terasa cukup tinggi jika tidak ada program mitigasi.
2. KPR BCA: Rajanya Bunga Stabil dan Transparan
Bank Central Asia (BCA) selalu menjadi primadona bagi nasabah yang memprioritaskan kepastian fianansial jangka panjang. BCA terkenal dengan manajemen risiko yang kuat dan suku bunga floating yang relatif stabil.
Skema Bunga KPR BCA
BCA secara konsisten menawarkan suku bunga promosi yang sangat kompetitif dan bersaing ketat untuk menjadi yang terendah di pasar.
- Bunga Fix Terendah: BCA sering meluncurkan promo musiman (seperti momen HUT BCA) dengan bunga fix mulai dari 2,67% hingga 3,75% untuk tenor 1-3 tahun.
- Program Fix & Cap: Menawarkan kombinasi bunga tetap (fix) di awal, dilanjutkan dengan bunga maksimal (cap) di tahun berikutnya. Jadi, nasabah sudah tahu batas maksimal cicilan mereka sebelum benar-benar masuk ke masa floating murni.
Kelebihan KPR BCA
- Bunga Floating Paling Stabil: Nilai plus terbesar BCA adalah bunga floating-nya yang terkenal paling rendah dan jarang mengalami lonjakan ekstrem dibanding bank lain.
- Proses Transparan: Kepastian biaya administrasi, provisi, dan appraisal diumumkan secara transparan.
Kekurangan KPR BCA
- Analisis Kredit Sangat Ketat: Persyaratan dokumen dan penilaian credit scoring (termasuk BI Checking / SLIK OJK) di BCA terkenal sangat ketat. Rumah yang akan dijaminkan juga harus memenuhi kriteria kelayakan yang tinggi.
3. KPR BRI: Jangkauan Terluas dan Kuat di Sektor Rumah Subsidi
Sebagai bank dengan jaringan terluas di Indonesia, PT Bank Rakyat Indonesia (Persero) Tbk tidak hanya kuat di sektor UMKM, melainkan juga sangat agresif dalam menyalurkan KPR, baik komersial maupun subsidi.
Skema Bunga KPR BRI
BRI menawarkan alternatif yang sangat merakyat dengan opsi struktur pembiayaan yang fleksibel.
- Bunga KPR Komersial: Bersaing di kisaran 4,65% s.d. 5,5% fix di tahun-tahun awal untuk nasabah reguler.
- KPR Sejahtera FLPP (Subsidi): Bagi masyarakat berpenghasilan rendah (MBR), BRI adalah penyalur utama rumah subsidi dengan bunga flat 5% hingga lunas dengan tenor mencapai 20 tahun.
Kelebihan KPR BRI
- Aksesibilitas Tinggi: Layanan KPR BRI tersedia hingga ke pelosok daerah, sangat cocok bagi Anda yang ingin membeli rumah di kota-kota tempatan sekunder atau luar Jawa.
- Syarat Lebih Fleksibel: Dibandingkan bank swasta, BRI cenderung lebih akomodatif dalam menilai profil calon debitur di daerah.
Kekurangan KPR BRI
- Masa antrean pengurusan dokumen dan proses clearance terkadang memakan waktu sedikit lebih lama karena volume nasabah yang sangat besar.
Tabel Perbandingan KPR: Mandiri vs BCA vs BRI
| Komponen Penilaian | Bank Mandiri | Bank BCA | Bank BRI |
| Bunga Promo (Fix Jangka Pendek) | Sangat Rendah (Banyak variasi paket) | Paling Kompetitif / Terendah di momen promo | Cenderung Standar Kompetitif |
| Bunga Floating (Mengambang) | Mengikuti pasar secara dinamis | Paling Stabil & Cenderung Rendah | Cenderung Menengah-Atas |
| Kelebihan Utama | Banyak pilihan program & rekanan developer | Cicilan aman jangka panjang & transparan | Unggul di Rumah Subsidi & Jangkauan Luas |
| Tingkat Kelonggaran Syarat | Moderat | Sangat Ketat | Lebih Fleksibel (Akomodatif) |
Mana Bunga KPR yang Paling Rendah ?
Secara garis besar, jawaban dari pertanyaan bank mana yang bunganya paling rendah sangat bergantung pada kategori hunian dan momen pengajuan Anda:
- Pemenang Bunga Rendah Komersial (Masa Promo & Jangka Panjang): BCA memegang takhta jika Anda mencari stabilitas cicilan. Bunga fix mereka sangat rendah saat promo, dan yang paling penting, bunga floating-nya tidak akan “mencekik” tabungan Anda di kemudian hari.
- Pemenang Variasi Program Jangka Pendek: Bank Mandiri unggul jika Anda ingin membeli rumah di cluster milik developer besar karena diskon bunga kerja samanya sering kali memotong tarif normal secara signifikan.
- Pemenang Bunga Rumah Subsidi: BRI menjadi juara mutlak jika fokus Anda adalah mencari KPR subsidi flat 5% hingga lunas untuk rumah beranggaran rendah.
Rekomendasi Akhir : Jangan hanya melihat angka bunga fix di 1-2 tahun pertama saja. Selalu tanyakan kepada pihak bank mengenai simulasi bunga floating dan hitung total biaya provisi, admin, serta asuransi jiwa/kebakaran sebelum Anda menandatangani akad KPR.
Leave a Reply